
Naujausios
2026 metų mokesčių reformos poveikis išryškės 2027-aisiais
Vienas svarbiausių darbų 2027 metais bus 2026 metų finansinių rezultatų įvertinimas pagal pasikeitusias mokesčių taisykles. Nuo 2026 metų standartinis pelno mokesčio tarifas Lietuvoje padidėjo iki 17 proc., o lengvatinis smulkiųjų įmonių tarifas – iki 7 proc. Tam tikras sąlygas atitinkančios naujai įsteigtos įmonės pirmuosius du mokestinius laikotarpius gali taikyti 0 proc. pelno mokesčio tarifą. Tačiau ši lengvata nėra automatinė: svarbu įvertinti pajamų ribas, dalyvių sudėtį ir kitus įstatymo reikalavimus.
2027 metais rengiant 2026 metų pelno mokesčio deklaracijas reikės atidžiai patikrinti taikomus tarifus, leidžiamus atskaitymus ir mokestines lengvatas. Įmonėms, kurios anksčiau naudojosi lengvatiniu apmokestinimu, ypač svarbu įsitikinti, kad jos ir toliau atitinka nustatytas sąlygas.
Darbo užmokesčio apskaita
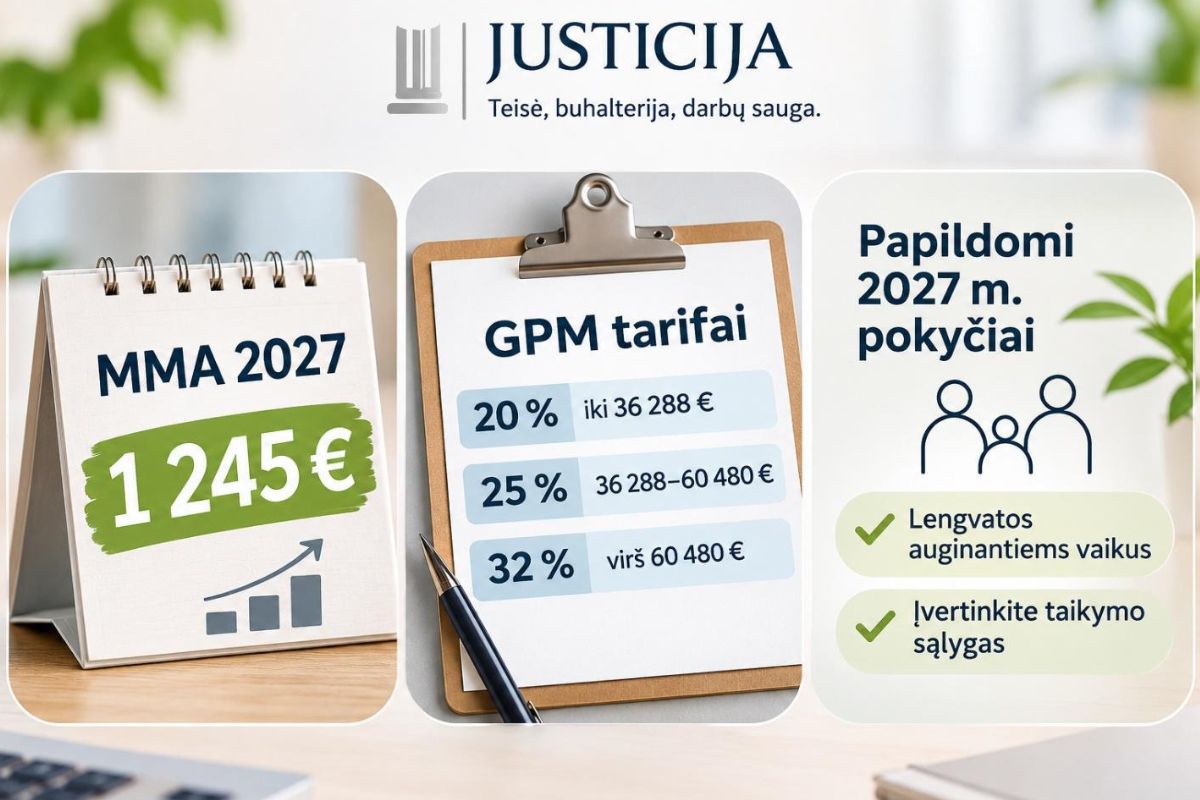
Nuo 2027 metų didėjanti minimalioji mėnesinė alga turės įtakos darbo užmokesčio skaičiavimams, darbdavių išlaidoms ir kai kurioms su minimaliuoju atlygiu susijusioms įmokoms. Pagal patvirtintą dydį 2027 metais MMA sieks 1 245 eurus. Tai reiškia, kad darbdaviams reikės peržiūrėti darbo sutartis, atlyginimų skaičiavimo sistemas ir darbo užmokesčio biudžetus.
Papildomo dėmesio pareikalaus ir gyventojų pajamų mokesčio apskaičiavimas. Nuo 2026 metų taikoma progresinė 20, 25 ir 32 proc. GPM tarifų sistema, kurios poveikis priklauso nuo pajamų rūšies ir metinių pajamų dydžio. Todėl svarbu teisingai atskirti darbo užmokestį, dividendus, individualios veiklos bei kitas pajamas. Nuo 2027 metų numatyti ir papildomi mokestiniai pakeitimai, susiję su vaikų auginimu. Dėl jų aktualumo konkrečiam darbuotojui ar savarankiškai dirbančiam asmeniui reikėtų įvertinti taikymo sąlygas.
Skaitmeninė apskaita tampa kasdienio darbo standartu
Pastaraisiais metais apskaitos procesai sparčiai skaitmenizuojami. Elektroninės sąskaitos, automatinis banko operacijų importavimas ir dokumentų atpažinimo sistemos leidžia sumažinti rankinio duomenų suvedimo poreikį. Vis dėlto automatizavimas nepanaikina atsakomybės už duomenų teisingumą. Net ir pažangi sistema gali netinkamai priskirti sąnaudas, klaidingai atpažinti dokumentą ar pritaikyti neteisingą PVM kodą.
Buhalterine apskaita besirūpinančioms įmonėms 2027 metais verta peržiūrėti naudojamų programų galimybes, automatinių operacijų kontrolę ir dokumentų saugojimo tvarką. Ypač svarbus duomenų suderinamumas su Valstybinės mokesčių inspekcijos sistemomis. Lietuvoje jau veikia i.SAF sąskaitų faktūrų registrų teikimo sistema, o nustatytiems subjektams taikomi ir standartinės apskaitos duomenų rinkmenos SAF-T reikalavimai. Tai nėra visiškai naujos 2027 metų prievolės, tačiau jos parodo bendrą kryptį – apskaitos duomenys turi būti ne tik tikslūs, bet ir tinkamai struktūruoti.
Kodėl pasiruošimą verta pradėti anksčiau?
2027 metų pradžioje įmonėms teks užbaigti 2026 metų apskaitą ir parengti metines finansines ataskaitas. Šiame etape svarbu suderinti pirkėjų bei tiekėjų skolas, patikrinti ilgalaikio turto apskaitą, įvertinti atsargas ir teisingai pripažinti pajamas bei sąnaudas. Papildomo dėmesio verta skirti verslo apskaitos standartams. Jų pakeitimai apima pajamų ir sąnaudų pripažinimo, ilgalaikio turto bei aiškinamojo rašto rengimo klausimus.
Įmonių vadovams svarbu suprasti, kad finansinių ataskaitų rengimas nėra vien buhalterio atsakomybė. Vadovas turi užtikrinti tinkamą apskaitos organizavimą, dokumentų pateikimą ir finansinių duomenų patikimumą. Vėluojant perduoti dokumentus, didėja klaidų tikimybė, todėl metinių ataskaitų rengimo nereikėtų atidėti paskutinėms savaitėms.
Kaip pasiruošti 2027 metams ir išvengti klaidų?
Praktinis pasirengimas turėtų prasidėti nuo įmonės apskaitos procesų peržiūros. Pirmiausia verta patikrinti, ar naudojama programa atnaujinta pagal aktualius mokesčių tarifus, ar teisingai apskaičiuojamas darbo užmokestis ir ar visi dokumentai laiku patenka į apskaitą. Taip pat naudinga su buhalteriu aptarti numatomą įmonės pelną, mokestines lengvatas ir galimus pinigų srautų pokyčius. Tai ypač aktualu mažosioms bendrijoms ir nedidelėms UAB, kurių finansiniai rezervai riboti.
2027 metais svarbiausias apskaitos pokytis nebūtinai bus nauja deklaracija ar papildoma prievolė. Vis didesnę reikšmę įgis gebėjimas finansinius duomenis naudoti verslo sprendimams. Laiku parengta ir patikima apskaita leidžia ne tik tinkamai apskaičiuoti mokesčius, bet ir suprasti, kiek įmonė iš tiesų uždirba, kur patiria didžiausias išlaidas ir kokias investicijas gali sau leisti.